Domain pcsharing.de kaufen?
Wir ziehen mit dem Projekt
pcsharing.de um.
Sind Sie am Kauf der Domain
pcsharing.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pcsharing.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
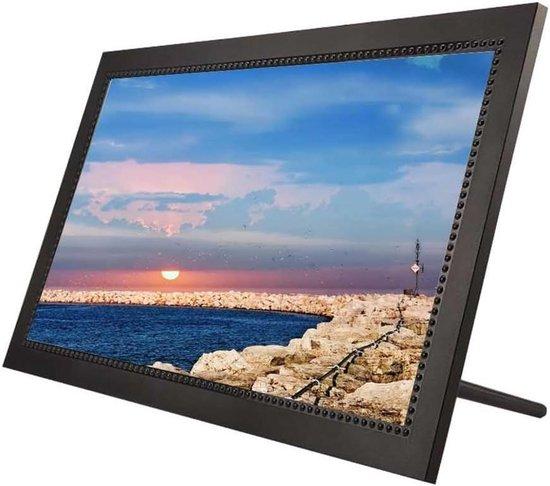
Digitaler Bilderrahmen - Smart Display - Fotos teilen - WLAN-Verbindung - 156 Zoll - SchwarzErwecken Sie Ihre wertvollsten Erinnerungen mit diesem intelligenten digitalen Bilderrahmen zum Leben. Möchten Sie einfach Fotos und kurze Videos mit Familie und Freunden teilen, egal wo Sie sich befinden? Dieser Rahmen macht es möglich und bietet eine direkte Verbindung zu Ihren Liebsten. Mit einem beeindruckenden 15,6-Zoll-HD-Display werden Bilder aus jedem Winkel gestochen scharf dargestellt. Die benutzerfreundliche Oberfläche sorgt für eine einfache Bedienung, selbst für technisch weniger versierte Personen. Richten Sie den Rahmen in wenigen Schritten ein und beginnen Sie sofort damit, wertvolle Momente zu teilen. Perfekt für zu Hause, um die schönsten Urlaubsfotos zu zeigen oder die Entwicklung der Enkelkinder zu verfolgen. Dieser Bilderrahmen ist das ideale Geschenk für jeden Anlass, von Geburtstagen und Jubiläen bis hin zu Feiertagen und Familienfeiern. Überraschen Sie Ihre Lieben mit einem ständigen Strom geteilter Erinnerungen und halten Sie die Verbindung aufrecht, egal wo si545,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
InLine USB-C-Switch, 4x2, 4 USB 3.2-Geräte für 2 Computer gemeinsam nutzbarProduktbeschreibungSchnelles Umschalten zwischen zwei Computern: Einfach per Taste die USB-Verbindung auf Computer A oder B umschalten – ideal für Homeoffice oder geteilte Arbeitsplätze.Vier USB-Geräte gleichzeitig nutzen: Maus, Tastatur, Drucker oder USB-Stick werden zentral verbunden und mit dem aktiven Computer geteilt – ohne Umstecken.Hohe Übertragungsraten bis 5 Gb/s: Der integrierte USB 3.2 Gen.1 Hub bietet eine schnelle und stabile Datenübertragung für alle angeschlossenen USB-Geräte.LED-Anzeige für aktive Quelle: Eine gut sichtbare LED zeigt jederzeit an, welcher Rechner aktuell aktiv ist – für klare Übersicht im Arbeitsalltag.Mit optionalem Stromanschluss für mehr Leistung: Über den DC-Eingang können stromhungrige Geräte wie externe Festplatten zuverlässig mit Energie versorgt werden. Der InLine USB-C Switch mit integriertem USB 3.2 Gen.1 Hub bietet eine komfortable Lösung für alle, die mehrere USB-Geräte wie Maus, Tastatur, Drucker oder Speicherlaufwerke effizient an zwei ...31,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Trefl: The Mandalorian: Gemeinsam auf dem Pfad – Puzzle mit 1000 TeilenDas Trefl-Puzzle „The Mandalorian: Gemeinsam auf dem Pfad“ mit 1000 Teilen ist ein eindrucksvolles Star Wars – The Mandalorian Motiv, das auch für Sammler spannend ist und vor allem für ältere Kinder und erwachsene Fans entwickelt wurde. Beim Puzzeln setzen die Spielerinnen und Spieler aus 1000 Teilen eine dynamische Szene mit Din Djarin, Grogu und weiteren Figuren zusammen. Perfekt für gemeinsame Familienzeit und zum Trainieren von Geduld und Beobachtungsgabe. Produkteigenschaften: Marke: Trefl Produktkategorie: Puzzle Empfohlenes Alter: ab 12 Jahren Hauptmerkmal: 1000-teiliges Puzzle mit Star Wars: The Mandalorian Motiv Geförderte Fähigkeiten: Beobachtungsgabe, Konzentration, Problemlösefähigkeit Material: Karton Teile / Zubehör: 1000 Puzzleteile Sicherheitshinweis: Enthält kleine Teile, nicht geeignet für Kinder unter 3 Jahren Weiteres wichtiges Merkmal: offiziell lizenziertes Star Wars: The Mandalorian Produkt Das Trefl-Puzzle „The Mandalorian: Gemeinsam auf dem Pfad“ mit 1000 Teilen zeigt eine detailreiche, illustrierte Szene, in der Din Djarin, Grogu und mehrere ikonische Figuren zu sehen sind. Das Motiv ist in mehrere strahlenförmig angeordnete Bildbereiche unterteilt, wodurch sich beim Zusammensetzen gut erkennbare Farb- und Formsegmente ergeben, die den Aufbau erleichtern. So ist das Puzzle besonders attraktiv für alle, die gerne eine Herausforderung haben, aber dennoch ein klar strukturiertes Bild bevorzugen. Die Trefl-Puzzleteile bestehen aus stabilem, hochwertigem Karton und werden präzise gestanzt. Die robusten, passgenau ineinandergreifenden Teile erleichtern das Puzzeln und verringern die Gefahr, dass das fertige Bild beim Bewegen wieder auseinanderfällt. Mit seinen 1000 Teilen ist das Puzzle ideal, wenn mehrere gemütliche Abende geplant sind, ohne dass daraus ein mehrtägiges Extrem-Projekt wird. Beim Puzzeln werden Geduld, Ausdauer und visuelles Gedächtnis gefördert. Das The Mandalorian Motiv lenkt den Blick auf die Figuren der Serie, sodass Kinder und Erwachsene ihre Lieblingsmomente noch einmal erleben können. Fertiggestellt eignet sich das Bild wunderbar als dekoratives Wandbild, wenn es gerahmt oder mit Puzzle-Kleber fixiert wird, und wird damit zu einem sammelwürdigen Deko-Objekt für Star Wars Fans. Für wen ist das Puzzle geeignet? Das Trefl-Puzzle „The Mandalorian: Gemeinsam auf dem Pfad“ mit 1000 Teilen ist empfohlen für Kinder ab 12 Jahren, Jugendliche und Erwachsene, die das Star Wars Universum und detailreiche Motive lieben. Es ist eine gute Wahl für alle, die gern in eine ruhige, konzentrierte Tätigkeit eintauchen und dabei ihre Aufmerksamkeit und ihr logisches Denken trainieren möchten. Das Puzzle ist für den Innenbereich gedacht und kommt ohne Batterien oder zusätzliches Zubehör aus. Es eignet sich hervorragend als Geschenk zum Geburtstag, zu Weihnachten oder zu jedem Anlass, bei dem ein thematisches Puzzle für Fans eine besondere Überraschung sein soll. Verpackungsgröße: 27 x 40 x 6 cm9,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
TOPP Gemeinsam Basteln, gemeinsam wachsenSo geht entspannte Kinderförderung: Das Beste aus Montessori, Pikler & Co. für kleine kreative Hände Ganz nach dem Motto „Hilf mir, es selbst zu tun“ kann in diesem Buch nach Herzenslust gebastelt und gleichzeitig die Fähigkeiten des Kindes gezielt gefördert werden. Zur Orientierung dienen hierzu übersichtliche Symbole für die jeweiligen Entwicklungsbereiche wie Motorik, Sprache, Sinne und weitere. Die Autorin bekannt als @diekindergartenpädagogin vereint eine gute Mischung pädagogischer Entwicklungskonzepte mit der bunten Welt des Bastelns und begeistert damit tagtäglich über 170.000 Follower auch auf Instagram. Für Kinder ab 3 Jahren. Die Autorin Juliane Jakubek ist Elementarpädagogin, Bloggerin, Ehefrau, Mutter von drei Kindern und lebt in Wien. Ihre Follower auf Instagram lieben und Schätzen ihre tollen Ideen und DIYs zum Thema frühkindliche Förderung. Gemeinsam mit der Unterstützung ihrer Community stellt dieses Buch das Best of ihrer DIYs dar und wird von ihren Followern schon sehnsüchtig erwartet. GRATIS BASTELANLEITUNG AUS DEM BUCH >>17,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitaler Bilderrahmen - Smart Display - Fotos teilen - WLAN-Verbindung - 156 Zoll - SchwarzErwecken Sie Ihre wertvollsten Erinnerungen mit diesem intelligenten digitalen Bilderrahmen zum Leben. Möchten Sie einfach Fotos und kurze Videos mit Familie und Freunden teilen, egal wo Sie sich befinden? Dieser Rahmen macht es möglich und bietet eine direkte Verbindung zu Ihren Liebsten. Mit einem beeindruckenden 15,6-Zoll-HD-Display werden Bilder aus jedem Winkel gestochen scharf dargestellt. Die benutzerfreundliche Oberfläche sorgt für eine einfache Bedienung, selbst für technisch weniger versierte Personen. Richten Sie den Rahmen in wenigen Schritten ein und beginnen Sie sofort damit, wertvolle Momente zu teilen. Perfekt für zu Hause, um die schönsten Urlaubsfotos zu zeigen oder die Entwicklung der Enkelkinder zu verfolgen. Dieser Bilderrahmen ist das ideale Geschenk für jeden Anlass, von Geburtstagen und Jubiläen bis hin zu Feiertagen und Familienfeiern. Überraschen Sie Ihre Lieben mit einem ständigen Strom geteilter Erinnerungen und halten Sie die Verbindung aufrecht, egal wo si545,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
InLine USB-C-Switch, 4x2, 4 USB 3.2-Geräte für 2 Computer gemeinsam nutzbarProduktbeschreibungSchnelles Umschalten zwischen zwei Computern: Einfach per Taste die USB-Verbindung auf Computer A oder B umschalten – ideal für Homeoffice oder geteilte Arbeitsplätze.Vier USB-Geräte gleichzeitig nutzen: Maus, Tastatur, Drucker oder USB-Stick werden zentral verbunden und mit dem aktiven Computer geteilt – ohne Umstecken.Hohe Übertragungsraten bis 5 Gb/s: Der integrierte USB 3.2 Gen.1 Hub bietet eine schnelle und stabile Datenübertragung für alle angeschlossenen USB-Geräte.LED-Anzeige für aktive Quelle: Eine gut sichtbare LED zeigt jederzeit an, welcher Rechner aktuell aktiv ist – für klare Übersicht im Arbeitsalltag.Mit optionalem Stromanschluss für mehr Leistung: Über den DC-Eingang können stromhungrige Geräte wie externe Festplatten zuverlässig mit Energie versorgt werden. Der InLine USB-C Switch mit integriertem USB 3.2 Gen.1 Hub bietet eine komfortable Lösung für alle, die mehrere USB-Geräte wie Maus, Tastatur, Drucker oder Speicherlaufwerke effizient an zwei ...31,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
TOPP Gemeinsam basteln, gemeinsam wachsen "Jetzt geht´s los!"Das Mitmachbuch für gezielte Förderung für Kinder ab 3 Montessori, Pikler, Pekip, Delfi und Co., es gibt viele Ansätze der Entwicklungsförderung. Ganz nach dem Motto „Hilf mir, es selbst zu tun“ werden in diesem Buch verschiedene Bereiche, wie: Denken Spielen Sprechen Motorik Sinne gezielt gefördert. Durch vorgegebene Motive kann in diesem Mitmachbuch direkt mit basteln, schneiden ✂, reißen, knüllen, malen 🖌 und stempeln losgelegt werden. Je nach Vorliebe des Kindes können bei den Bastelmodellen verschiedene Techniken angewandt werden und unterschiedliche Fähigkeiten individuell gefördert werden 👌. So entstehen immer einzigartige Ergebnisse, die sich auch gut zum Verschenken eignen 🎁. Die Autorin Juliane Jakubek, bekannt als @diekindergartenpaedagogin vereint eine gute Mischung pädagogischer Entwicklungskonzepte mit der bunten Welt des Bastelns und begeistert damit tagtäglich über 240.000 Follower auch auf Instagram. Altersempfehlung: Ab 3 Jahren.9,99 €*Versand: 2,90 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.